Doppelte Buchhaltung verstehen: Soll, Haben, Stapel und Journal
Du schreibst eine Rechnung über 1.190 Euro. Zwei Wochen später geht das Geld auf deinem Geschäftskonto ein. Im Kontoauszug siehst du nur den Zahlungseingang. Deine Buchhaltung muss aber auch wissen, was dazwischen passiert ist: Du hattest eine Leistung erbracht und dein Kunde schuldete dir Geld. Genau solche Zusammenhänge hält die doppelte Buchhaltung fest.
Am Anfang sind es vor allem die Begriffe, die irritieren. Warum steht ein Geldeingang im Soll? Was liegt im Buchungsstapel? Und wozu braucht man neben dem Journal noch ein Hauptbuch? Gehen wir das an derselben Rechnung durch.
Die Grundregel: Jeder Geschäftsvorfall berührt mindestens zwei Konten. Die Summe der Beträge im Soll ist dabei immer genauso groß wie die Summe im Haben. So wird sichtbar, was sich verändert hat und wodurch.
Warum heißt es doppelte Buchhaltung?
Stell dir vor, du hebst 200 Euro vom Geschäftskonto ab und legst sie in die Geschäftskasse. Auf der Bank liegen danach 200 Euro weniger, in der Kasse 200 Euro mehr. Dein Betrieb ist dadurch weder reicher noch ärmer geworden. Das Geld hat nur den Ort gewechselt.
Eine einzelne Zeile „200 Euro ausgegeben“ würde den Vorgang falsch beschreiben. Die doppelte Buchhaltung bildet beide Seiten ab: den Zugang auf dem Kassenkonto und den Abgang auf dem Bankkonto. „Doppelt“ bedeutet hier also, dass jeder Vorgang mit Soll- und Habenbuchungen auf mindestens zwei Konten erfasst wird.
Ein Konto ist in diesem Zusammenhang eine Sammlung gleichartiger Buchungen. Neben Bank und Kasse gibt es zum Beispiel Konten für Büromaterial, Umsatzerlöse, Forderungen und Verbindlichkeiten. Forderungen sind Beträge, die Kunden dir noch schulden. Verbindlichkeiten sind Beträge, die du etwa einem Lieferanten noch bezahlen musst.
Die Begriffe „doppelte Buchführung“ und „doppelte Buchhaltung“ werden im Alltag meist für dasselbe Verfahren verwendet.
Soll links, Haben rechts – was heißt das?
Vergiss für einen Moment die Alltagsbedeutung der Wörter. „Soll“ heißt in der Buchhaltung weder „noch zu bezahlen“ noch automatisch „Minus“. „Haben“ bedeutet auch nicht automatisch ein Guthaben. Die beiden Wörter bezeichnen zunächst nur die Seiten eines Kontos: Soll ist links, Haben ist rechts.
Auf welcher Seite ein Betrag zunimmt, hängt von der Art des Kontos ab. Bei einem Bankkonto mit Guthaben werden Zugänge im Soll und Abgänge im Haben gebucht. Bei einem Darlehenskonto ist es umgekehrt: Eine neue Darlehensschuld steht im Haben, ihre Tilgung im Soll.
| Kontoart | Beispiele | Zunahme | Abnahme |
|---|---|---|---|
| Aktivkonten (Vermögen) | Bankguthaben, Kasse, Forderungen | Soll | Haben |
| Passivkonten (Kapital) | Eigenkapital, Darlehen, Verbindlichkeiten | Haben | Soll |
| Aufwandskonten | Miete, Büromaterial, Telefonkosten | Soll | Haben, etwa bei einer Korrektur |
| Ertragskonten | Umsatzerlöse, Zinserträge | Haben | Soll, etwa bei einer Korrektur |
Ein Konto wird zum Lernen oft als T-Konto gezeichnet. Der Name kommt von der Form: oben der Kontoname, darunter zwei Spalten. Bei unserer Abhebung sieht das Kassenkonto so aus:
Die Gegenbuchung über 200 Euro steht im Haben des Bankkontos. Soll und Haben müssen bei der gesamten Buchung übereinstimmen. Innerhalb eines einzelnen Kontos dürfen die Seiten unterschiedlich hoch sein. Diese Differenz heißt Saldo.
Und warum steht auf deinem Kontoauszug „Gutschrift“? Die Bank betrachtet dein Guthaben aus ihrer eigenen Perspektive: Sie schuldet dir das Geld. In deiner betrieblichen Buchhaltung ist das Guthaben dagegen dein Vermögen. Deshalb wirkt die Zuordnung dort zunächst umgedreht.
Eine Rechnung, zwei Buchungen: ein Beispiel
Du hast eine Dienstleistung abgeschlossen und stellst deinem Kunden 1.000 Euro netto zuzüglich 190 Euro Umsatzsteuer in Rechnung. Wir nehmen für dieses Beispiel einen gewöhnlichen inländischen Umsatz mit 19 Prozent Umsatzsteuer und Sollversteuerung an.
1. Du buchst die Ausgangsrechnung
Dein Kunde schuldet dir jetzt 1.190 Euro. Die Forderung nimmt zu und wird im Soll gebucht. Auf der Habenseite stehen 1.000 Euro Umsatzerlöse und 190 Euro Umsatzsteuer. Die Steuer ist kein eigener Ertrag, sondern wird gegenüber dem Finanzamt abgerechnet.
So liest du einen Buchungssatz: Vor „an“ stehen die Sollkonten, dahinter die Habenkonten. Das Wort ist eine feste Schreibweise und sagt nichts über die Richtung einer Überweisung aus. Weil hier mehr als zwei Konten beteiligt sind, spricht man von einem zusammengesetzten Buchungssatz. Die Beträge gehen auf: 1.190 Euro im Soll entsprechen 1.190 Euro im Haben.
2. Dein Kunde bezahlt die Rechnung
Zwei Wochen später gehen die 1.190 Euro auf der Bank ein. Dein Bankguthaben steigt, die offene Forderung verschwindet:
Es entsteht kein zweiter Umsatz. Der Ertrag wurde bereits mit der ersten Buchung erfasst. Jetzt wird nur die Forderung gegen Bankguthaben getauscht. Wenn du den Zahlungseingang noch einmal als Erlös buchen würdest, wäre dein Umsatz zu hoch.
3. Und wenn du selbst eine Rechnung bekommst?
Du kaufst Büromaterial für 100 Euro netto plus 19 Euro Umsatzsteuer auf Rechnung. Bei bestehender Vorsteuerabzugsberechtigung lautet die Buchung:
Hier stehen zwei Konten im Soll. Die 100 Euro sind Aufwand; die 19 Euro Vorsteuer werden gesondert erfasst. Bei der späteren Überweisung buchst du Verbindlichkeiten 119 Euro an Bank 119 Euro. Auch hier erfasst du den Aufwand nur einmal.
In deiner Software heißen die Konten häufig anders oder haben zusätzlich Nummern. Ein Kontenrahmen wie SKR 03 oder SKR 04 gibt dafür eine Grundstruktur vor. Dein konkreter Kontenplan enthält die Konten, die dein Betrieb tatsächlich nutzt.
Was ist ein Buchungsstapel?
Im Tagesgeschäft erfasst du selten nur einen einzigen Vorgang. Du importierst Rechnungen, ordnest Zahlungen zu und prüfst Belege. Ein Buchungsstapel fasst solche Buchungen zu einer bearbeitbaren Gruppe zusammen, zum Beispiel für einen Monat oder einen Import.
Solange der Stapel offen ist, lassen sich Buchungen je nach Software noch prüfen und bearbeiten. Das ist praktisch, wenn du vor der endgültigen Verbuchung einen falschen Steuerschlüssel oder eine doppelt erfasste Rechnung bemerkst. Ob offene Stapel schon in einer Auswertung erscheinen, hängt vom Programm und den gewählten Einstellungen ab.
Manuell buchen in faktorly: Du kannst Buchungen auch selbst erfassen, indem du Soll- und Haben-Konto auswählst und den Betrag eingibst. Für wiederkehrende Buchungen nutzt du Vorlagen. Die Saldo-Vorschau zeigt dir vor dem Buchen, wie sich der Vorgang auf die Kontostände auswirkt. So kannst du direkt prüfen, ob die Buchung plausibel ist.
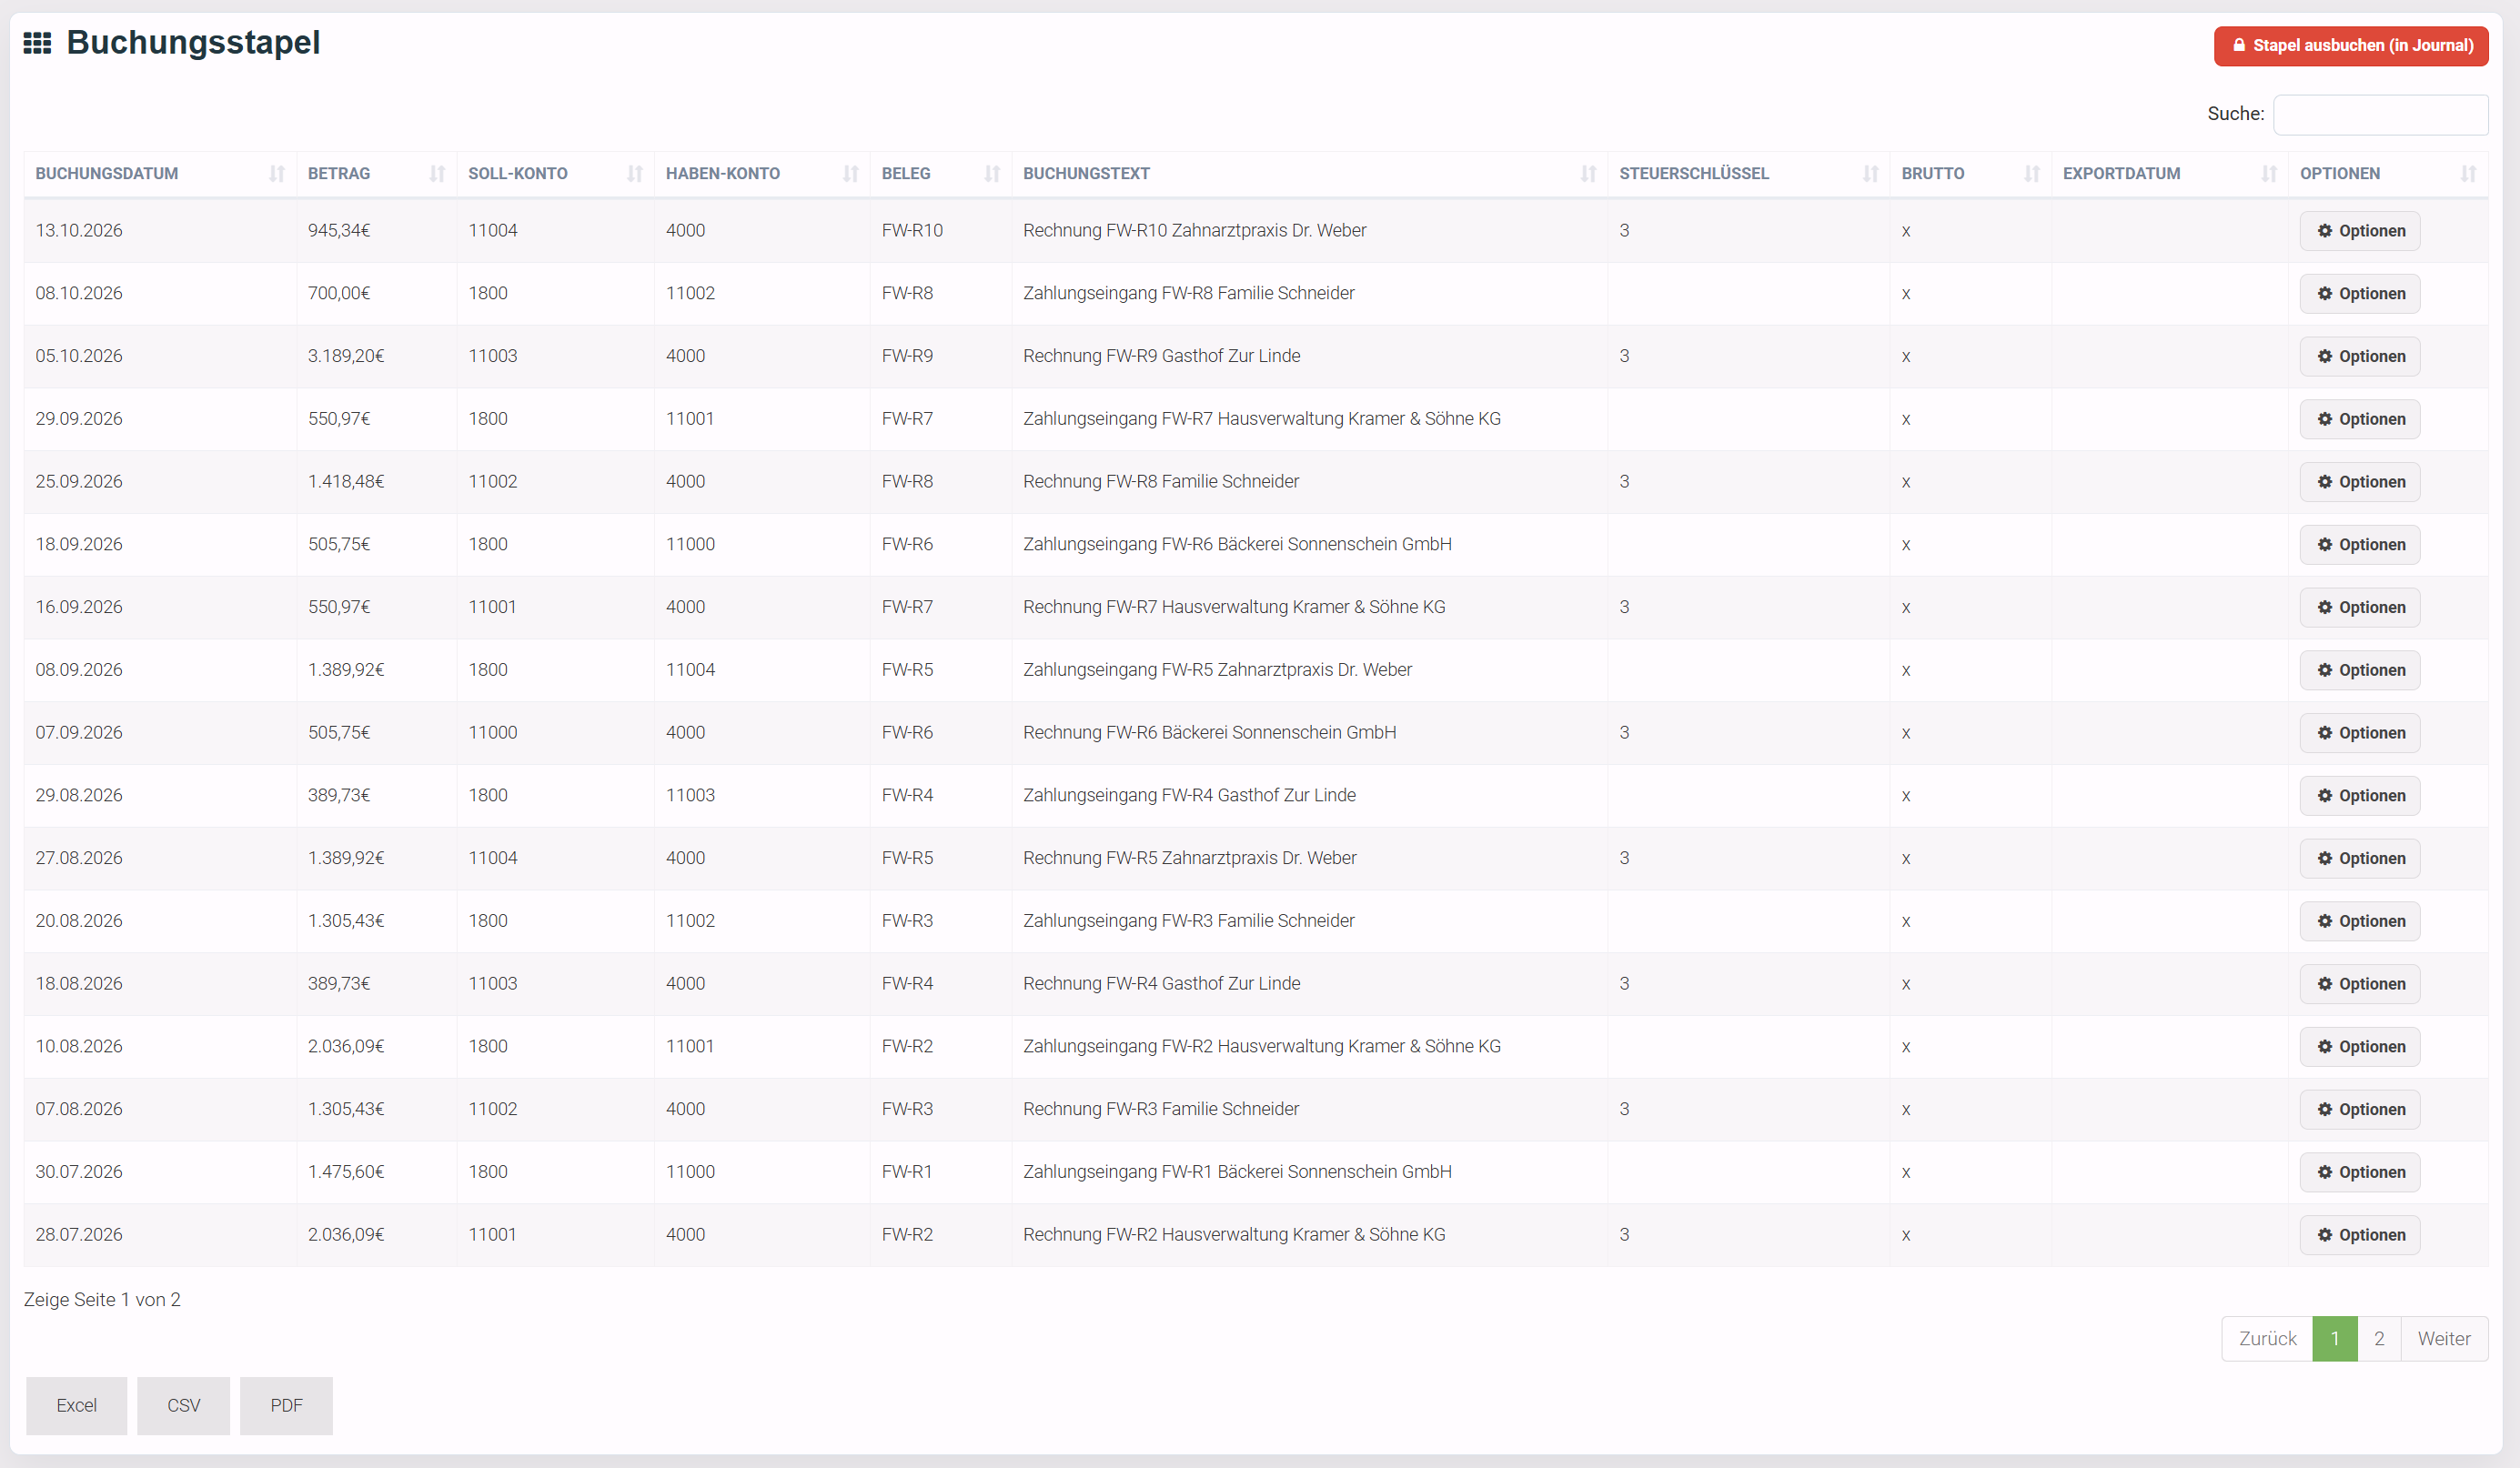
Beim Festschreiben wird die bisherige Buchung gegen unbemerkte Änderungen gesichert. Ein Fehler lässt sich weiterhin berichtigen, aber die ursprüngliche Buchung und ihre Korrektur müssen nachvollziehbar bleiben. Üblich sind dafür Storno- und Neubuchungen. Ein bloßer Export oder das Speichern einer PDF-Auswertung ist keine Festschreibung.
„Stapel“, „Buchen“ und „Festschreiben“ werden von Programmen nicht ganz einheitlich verwendet. Kläre deshalb, welcher Schritt in deiner Software die Buchungen verbindlich sichert. Für die Praxis erläutert DATEV die Festschreibung von Buchungsstapeln und die GoBD-Anforderungen.
Journal und Hauptbuch: dieselben Vorgänge, anders geordnet
Das Journal, auch Grundbuch genannt, ist die zeitliche Übersicht deiner Buchungen. Hier kannst du nachsehen, welche Vorgänge mit welchem Datum, Beleg, Betrag und welchen Konten erfasst wurden. Das Hauptbuch ordnet dieselben Buchungen nach Sachkonten. Du erfasst den Vorgang dafür in moderner Software normalerweise nur einmal; die Ansichten entstehen aus denselben Daten.
| Datum / Beleg | Vorgang | Soll | Haben |
|---|---|---|---|
| 1. Oktober RE-2026-101 | Abgerechnete Dienstleistung | Forderungen 1.190 € | Umsatzerlöse 1.000 € Umsatzsteuer 190 € |
| 15. Oktober Bankbeleg zur RE-2026-101 | Zahlung des Kunden | Bank 1.190 € | Forderungen 1.190 € |
Öffnest du dagegen im Hauptbuch das Konto „Forderungen“, siehst du dort den Zugang von 1.190 Euro im Soll und den Ausgleich von 1.190 Euro im Haben. Für diese Rechnung bleibt ein Saldo von null. Das Journal beantwortet also „Was wurde wann gebucht?“, das Kontenblatt „Was ist auf diesem Konto passiert?“.
Für die Details gibt es Nebenbücher. Die Debitorenbuchhaltung zeigt Forderungen je Kunde, die Kreditorenbuchhaltung Verbindlichkeiten je Lieferant. So lässt sich aus der Gesamtsumme der Forderungen herausfinden, welche Rechnung noch offen ist. Das Anlagenbuch führt beispielsweise Maschinen und deren Abschreibungen.
Die Unterscheidung zwischen zeitlicher und sachlicher Ordnung beschreibt auch die IHK München in ihrem Überblick zur Buchführung.
Wie daraus Bilanz und GuV werden
Am Jahresende werden die Konten abgestimmt und abgeschlossen. Dabei entstehen zwei unterschiedliche Blicke auf den Betrieb:
- Die Bilanz zeigt Vermögen, Eigenkapital und Schulden zu einem Stichtag. Dazu gehören etwa Bankguthaben, offene Kundenforderungen und Lieferantenverbindlichkeiten.
- Die Gewinn- und Verlustrechnung (GuV) stellt Erträge und Aufwendungen eines Zeitraums gegenüber. Aus ihrer Differenz ergibt sich der Gewinn oder Verlust.
Betrachten wir nur unsere beiden Rechnungen: 1.000 Euro Umsatzerlös stehen 100 Euro Aufwand für Büromaterial gegenüber. Das ergibt 900 Euro Gewinn vor weiteren Kosten und Steuern. Die 190 Euro Umsatzsteuer und die 19 Euro abzugsfähige Vorsteuer verändern diesen Gewinn nicht.
Ob dein Kunde schon bezahlt hat, ist eine andere Frage. Ist seine Rechnung am Bilanzstichtag noch offen, steht die Forderung weiterhin in der Bilanz. Der Ertrag aus der abgeschlossenen Leistung ist trotzdem bereits erfasst. Gewinn und Kontostand sind deshalb zwei verschiedene Größen.
Auch die Tilgung eines betrieblichen Darlehens macht das deutlich: Sie verringert Bankguthaben und Darlehensschuld, ist aber selbst kein Aufwand. Die dazugehörigen betrieblichen Zinsen sind dagegen grundsätzlich Aufwand.
Worauf du beim Buchen im Alltag achtest
Bevor du eine Buchung übernimmst, helfen vier Fragen:
- Welcher Vorgang steckt dahinter? Eine Rechnung, eine Zahlung, eine Umbuchung oder eine Korrektur? Der Kontoauszug allein erklärt nicht immer den ganzen Sachverhalt.
- Welche Konten verändern sich? Überlege zuerst, ob zum Beispiel eine Forderung entsteht oder eine Schuld bezahlt wird. Daraus ergibt sich die Buchungsseite leichter als aus dem Wort „Geldeingang“.
- Stimmen Beleg und Steuerbehandlung? Prüfe Betrag, Datum, Belegnummer und Steuerschlüssel. Die 19 Prozent aus unserem Beispiel passen nicht zu jeder Rechnung.
- Wurde der Vorgang schon erfasst? Ein Bankimport zur bereits gebuchten Rechnung soll den offenen Posten ausgleichen. Er darf keinen zusätzlichen Erlös oder Aufwand erzeugen.
Danach vergleichst du regelmäßig die Konten mit den tatsächlichen Beständen: Passt das Bankkonto zum Kontoauszug? Stimmen die offenen Posten? Gibt es im Stapel noch ungeklärte Buchungen? Ein ausgeglichener Buchungssatz beweist nur, dass Soll und Haben rechnerisch zusammenpassen. Auch eine Buchung auf dem falschen Konto kann rechnerisch aufgehen.
Wie du Zahlungen mit Rechnungen zusammenbringst, zeigen wir auf der Seite zum Kontoabgleich. Für die gemeinsame Arbeit mit deiner Kanzlei findest du weitere Informationen auf unserer Steuerberater-Seite.
Häufige Fragen zur doppelten Buchhaltung
Ist Soll immer Minus und Haben immer Plus?
Nein. Soll bezeichnet die linke, Haben die rechte Kontoseite. Bei einem Aktivkonto wie Bankguthaben stehen Zugänge im Soll. Bei einem Passivkonto wie einem Darlehen werden Zugänge im Haben gebucht. Entscheidend ist die Kontoart.
Was unterscheidet einen Buchungsstapel vom Journal?
Ein Stapel bündelt Buchungen zur Bearbeitung und Prüfung. Das Journal zeigt die Buchungen in zeitlicher Ordnung. Wann eine Buchung dort erscheint und wann sie festgeschrieben ist, hängt vom Programm ab. Eine Journalansicht allein sagt deshalb noch nicht, ob alle angezeigten Buchungen bereits festgeschrieben sind.
Kann ich eine festgeschriebene Buchung noch korrigieren?
Ja. Die Korrektur muss nachvollziehbar bleiben, zum Beispiel durch eine Stornobuchung und eine neue, richtige Buchung. Die ursprünglichen Angaben dürfen nicht einfach unbemerkt überschrieben oder gelöscht werden.
Was ist der Unterschied zur EÜR?
Die Einnahmenüberschussrechnung ermittelt den Gewinn grundsätzlich anhand der zugeflossenen Betriebseinnahmen und abgeflossenen Betriebsausgaben; es gibt Ausnahmen, etwa bei Abschreibungen. Die doppelte Buchhaltung erfasst auch Forderungen und Verbindlichkeiten und führt zu Bilanz und GuV. Ob für deinen Betrieb eine EÜR zulässig ist oder eine Bilanzierungspflicht besteht, hängt unter anderem von Rechtsform und gesetzlichen Voraussetzungen ab.
Muss ich jede Kontonummer auswendig kennen?
Nein. Zum Einstieg ist es hilfreicher, den Vorgang und die passende Kontoart zu verstehen. Die Kontonummer suchst du im verwendeten Kontenplan nach. Lass dir die für deinen Betrieb üblichen Kontierungen am besten einmal von deiner Steuerkanzlei zeigen.
Doppelte Buchhaltung mit faktorly
faktorly unterstützt auch die doppelte Buchhaltung. Wenn du selbst buchen möchtest, kannst du dafür die optionale manuelle Buchung mit Soll und Haben, Vorlagen und Saldo-Vorschau nutzen. Buchungsstapel, Journal und Kontenbuch helfen dir dabei, deine Buchungen vorzubereiten und nachzuvollziehen.
30 Tage kostenlos · Keine Zahlungsdaten nötig