Rund um die E-Rechnung kursieren viele Jahreszahlen: 2025, 2026, 2027, 2028 – und irgendwo taucht auch noch 2030 auf. Kein Wunder, dass unklar bleibt, was eigentlich wann gilt. Dieser Artikel sortiert die Termine und sagt dir, was du bis wann erledigt haben musst.
Die kurze Antwort
Seit dem 1. Januar 2025 musst du E-Rechnungen empfangen können – ohne Ausnahme, auch als Kleinstbetrieb. Beim Versand gelten Übergangsfristen: Sie laufen für die meisten Unternehmen Ende 2026 aus, für kleinere Unternehmen Ende 2027.
Alle Fristen im Überblick
| Ab wann | Was gilt |
|---|---|
| 01.01.2025 | Alle inländischen Unternehmen müssen E-Rechnungen empfangen und archivieren können |
| bis 31.12.2026 | Übergangsfrist: Beim Versand sind Papier und PDF weiterhin erlaubt |
| 01.01.2027 | Versandpflicht für Unternehmen mit mehr als 800.000 € Vorjahresumsatz (maßgeblich ist 2026) |
| bis 31.12.2027 | Verlängerte Übergangsfrist für Unternehmen mit bis zu 800.000 € Vorjahresumsatz, ebenso Sonderregel für bestimmte EDI-Verfahren |
| 01.01.2028 | Versandpflicht für alle: Jede inländische B2B-Rechnung muss eine E-Rechnung sein |
| 01.07.2030 | EU-weit: digitale Meldepflicht und E-Rechnung für innergemeinschaftliche B2B-Umsätze (ViDA) |
Seit 2025: Empfangen ist Pflicht
Diese Stufe ist bereits scharf geschaltet und wird gerne übersehen. Du musst E-Rechnungen entgegennehmen können, selbst wenn du selbst noch Papierrechnungen verschickst. Technisch reicht dafür ein normales E-Mail-Postfach – ein spezielles Portal brauchst du nicht. Der Empfänger muss dem Empfang außerdem nicht mehr zustimmen: Wer dir eine E-Rechnung schickt, darf das seit 2025 einfach tun.
Bis Ende 2026: die allgemeine Übergangsfrist
Für Umsätze aus den Jahren 2025 und 2026 darfst du weiterhin Papier- oder PDF-Rechnungen ausstellen. Für PDF gilt dabei die alte Regel weiter: Der Empfänger muss zustimmen. Diese Frist betrifft alle Unternehmen, unabhängig von der Größe.
Ab 2027: die 800.000-Euro-Grenze
Jetzt wird es zweigeteilt. Entscheidend ist dein Gesamtumsatz im Vorjahr, also 2026:
- Mehr als 800.000 €: Du musst ab dem 1. Januar 2027 E-Rechnungen ausstellen.
- Bis einschließlich 800.000 €: Du hast ein weiteres Jahr Zeit, die Übergangsfrist läuft bis zum 31. Dezember 2027.
Eine eigene Übergangsregel gibt es außerdem für bestimmte EDI-Verfahren, die sich nicht ohne Weiteres auf die neue Norm umstellen lassen. Auch sie endet Ende 2027.
Ab 2028: keine Ausnahmen mehr
Ab dem 1. Januar 2028 gilt die Versandpflicht für alle inländischen B2B-Umsätze. Wer dann noch Papier verschickt, stellt keine ordnungsgemäße Rechnung mehr aus – mit allen Folgen für den Vorsteuerabzug des Empfängers.
Ab 2030: der Blick nach Europa
Mit dem EU-Paket ViDA kommt die nächste Stufe. Ab dem 1. Juli 2030 müssen innergemeinschaftliche B2B-Umsätze als strukturierte E-Rechnung ausgestellt und kurz darauf digital an die Finanzverwaltung gemeldet werden. Die Zusammenfassende Meldung in ihrer heutigen Form entfällt dafür. Bis 2035 sollen die nationalen Systeme angeglichen werden. Das ist noch weit weg – wer aber jetzt sauber auf strukturierte Formate umstellt, hat diese Stufe schon zur Hälfte erledigt.
Wer ist ausgenommen?
Nicht jede Rechnung muss eine E-Rechnung sein. Ausgenommen sind:
- Rechnungen an Privatkunden. Die Pflicht gilt nur im B2B-Bereich zwischen inländischen Unternehmen.
- Kleinbetragsrechnungen bis 250 € brutto. Ab 250,01 € greift die Ausnahme nicht mehr.
- Fahrausweise für die Personenbeförderung.
- Bestimmte steuerfreie Umsätze, etwa nach § 4 Nr. 8 bis 29 UStG.
- Kleinunternehmer nach § 19 UStG. Sie sind seit dem Jahressteuergesetz 2024 dauerhaft vom Ausstellen befreit und dürfen weiter Papier oder PDF verschicken.
Ein wichtiger Punkt dazu: Diese Ausnahmen betreffen immer nur das Ausstellen. Empfangen musst du E-Rechnungen in allen Fällen – auch als Kleinunternehmer.
Was viele beim Archivieren übersehen
Eine E-Rechnung musst du in ihrem strukturierten Format aufbewahren, nicht als Ausdruck oder Bildschirmfoto. Die Aufbewahrungsfrist für Rechnungen beträgt acht Jahre. Der strukturierte Teil muss dabei unverändert und maschinell auswertbar bleiben – ein PDF-Ausdruck aus dem Drucker reicht nicht.
Welche Formate zählen als E-Rechnung?
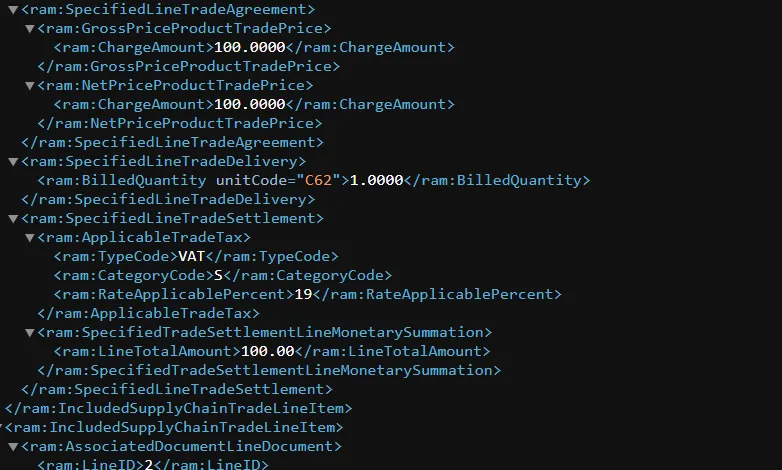
Eine E-Rechnung ist kein hübsches PDF, sondern ein strukturierter Datensatz nach der europäischen Norm EN 16931. In Deutschland sind vor allem zwei Formate verbreitet:
- XRechnung – reines XML, im öffentlichen Auftragswesen der Standard.
- ZUGFeRD ab Version 2.0.1 – ein hybrides Format: ein PDF für Menschen, mit eingebettetem XML für die Software. Das französische Pendant heißt Factur-X.
Hintergründe dazu, was genau eine E-Rechnung ausmacht, findest du in unserem Artikel E-Rechnung – Pflicht zur elektronischen Rechnung ab 2025.
Deine Checkliste
- Empfang prüfen. Gibt es eine feste Rechnungsadresse, die auch wirklich jemand liest? Kommen XML-Anhänge sauber an?
- Vorjahresumsatz 2026 ermitteln. Er entscheidet, ob für dich der 1. Januar 2027 oder der 1. Januar 2028 gilt.
- Stammdaten aufräumen. Vollständige Adressen, Steuernummern und Leitweg-IDs deiner Kunden sind die Basis für eine valide E-Rechnung.
- Format festlegen. Frag deine wichtigsten Kunden, ob sie XRechnung oder ZUGFeRD bevorzugen.
- Archivierung klären. Die strukturierte Datei muss acht Jahre unverändert aufbewahrt werden.
- Früher umstellen als nötig. Wer erst im Dezember anfängt, testet im laufenden Betrieb.
So gehst du es mit faktorly an
In der faktorly Business Cloud kannst du E-Rechnungen erstellen und empfangen, ohne dein bisheriges Vorgehen umzubauen: Du schreibst deine Rechnung wie gewohnt im Rechnungsprogramm und entscheidest beim Versand, in welchem Format sie rausgeht. Eingehende E-Rechnungen liest die Buchhaltung direkt ein, statt dass du Beträge abtippst.
Wenn du unsicher bist, welche Frist für dich gilt, sprich am besten kurz mit deinem Steuerberater – dieser Artikel ersetzt keine Steuerberatung, und bei Umsätzen nahe der 800.000-Euro-Grenze lohnt sich ein genauer Blick.